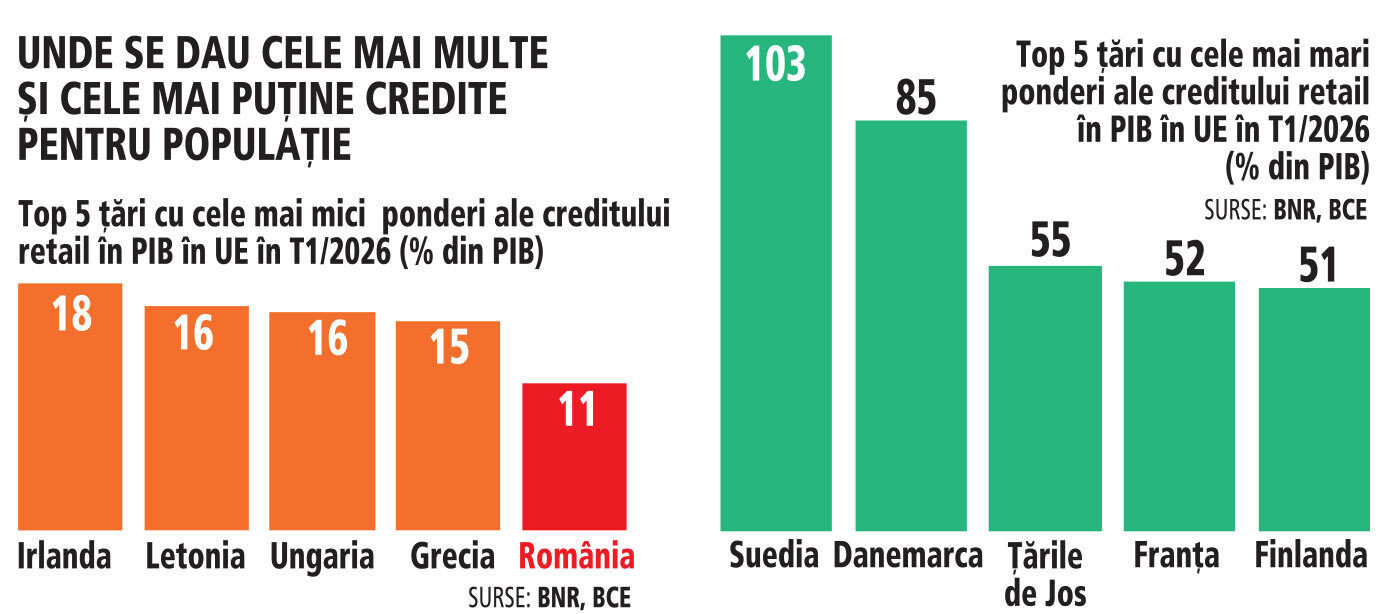
Conform Ziarul Financiar: România continuă să aibă cea mai mică rată de creditare a populației raportată la Produsul Intern Brut (PIB) din Uniunea Europeană, un indicator al intermedierei financiare încă timide. În prima parte a acestui an, ponderea creditelor acordate persoanelor fizice în PIB a atins doar 11%, conform datelor furnizate de Banca Națională a României (BNR). Această situație subliniază o problemă structurală persistentă în economia românească.
Intermediere financiară sub media europeană
Datele BNR plasează România la coada clasamentului european, în timp ce alte state membre UE au ponderi semnificativ mai mari. De exemplu, țări precum Olanda, Danemarca sau Luxemburg înregistrează cote de creditare a populației mult peste 50% din PIB. Această discrepanță arată un nivel diferit de acces la finanțare pentru cetățeni și, implicit, un potențial de consum și investiții mai redus în România.
Nivelul scăzut al creditării populației poate avea multiple cauze, de la o cultură financiară mai prudentă, la condiții de acces la credite mai restrictive sau o ofertă de produse financiare mai puțin adaptată nevoilor pieței. În același timp, un sistem bancar mai puțin dezvoltat în ceea ce privește intermedierea financiară poate limita accesul antreprenorilor la capital, afectând astfel și dinamica investițiilor.
Impactul asupra consumului și investițiilor
Creditarea populației joacă un rol esențial în stimularea consumului privat, care reprezintă un motor important al creșterii economice. Accesul facil la credite ipotecare, de consum sau credite pentru studii poate contribui la creșterea nivelului de trai și la dezvoltarea capitalului uman. De asemenea, o piață de creditare activă poate susține investițiile, atât cele personale, cât și cele ale companiilor care se pot baza pe finanțare externă.
Pe de altă parte, o dependență excesivă de creditare poate genera riscuri macroeconomice, așa cum s-a văzut în crizele financiare anterioare. Cu toate acestea, nivelul actual din România pare să indice mai degrabă o sub-utilizare a potențialului de creditare, decât o supraîndatorare.
Perspective și provocări
Banca Națională a României și alte instituții financiare analizează constant dinamica pieței creditelor și caută soluții pentru a stimula intermedierea financiară. Printre posibilele direcții se numără simplificarea procedurilor de acordare a creditelor, diversificarea produselor financiare și educația financiară a populației.
Dezvoltarea sectorului de intermediere financiară este crucială pentru convergența economică a României cu restul statelor membre ale UE. O pondere mai mare a creditelor în PIB ar putea semnala o economie mai matură, cu un sector financiar mai eficient și un potențial mai mare de creștere sustenabilă.
În primele patru luni ale anului 2024, totalul creditelor noi acordate populației a depășit 20 de miliarde de lei, conform datelor BNR.
Sursa: Ziarul Financiar