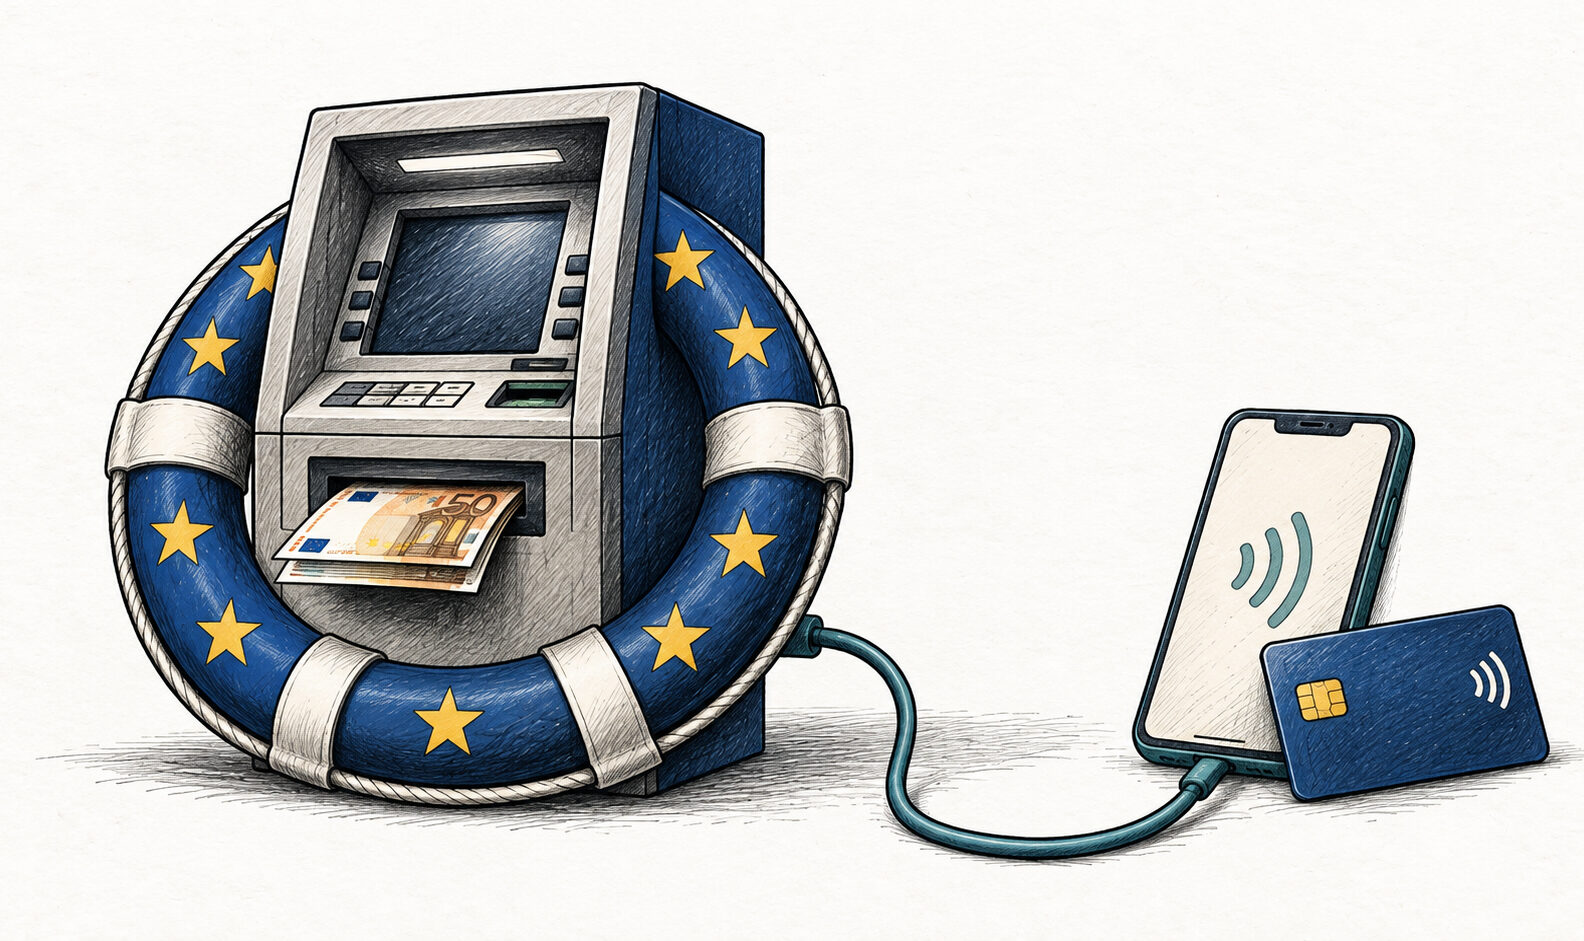
Conform Playtech.ro: Rețeaua de bancomate din Zona Euro se contractă accelerat, generând îngrijorări legate de accesibilitatea numerarului pentru anumite segmente ale populației. În a doua jumătate a anului 2025, numărul aparatelor din Uniunea Europeană a scăzut cu 1,3%, ajungând la aproximativ 248.900 de unități, în timp ce infrastructura de plăți digitale, precum terminalele de plată, a înregistrat o creștere semnificativă de 24,6%. Această tendință ridică semne de întrebare cu privire la costurile operaționale ale bancomatelor și la impactul asupra accesului fizic la numerar, în special în zonele rurale sau greu accesibile.
Impactul reducerii numărului de bancomate
Costurile fixe asociate fiecărui bancomat – achiziție sau închiriere, alimentarea cu numerar, securitate și mentenanță – devin tot mai greu de acoperit pe măsură ce numărul retragerilor scade. O diminuare a utilizării conduce la creșterea costului per operațiune, determinând băncile să închidă aparatele mai puțin rentabile. Acest fenomen, la rândul său, poate crea un cerc vicios: clienții rămași se confruntă cu distanțe mai mari pentru a accesa numerarul, ceea ce îi poate împinge și mai mult către plățile digitale, accentuând astfel declinul rentabilității bancomatelor.
Infrastructura digitală versus cea a numerarului
Datele Băncii Centrale Europene subliniază discrepanța în dezvoltarea celor două tipuri de infrastructuri. În timp ce numărul cardurilor de plată a crescut cu 7,3%, atingând 872,7 milioane, și terminalele de plată au înregistrat o expansiune masivă, aproape 93% dintre acestea fiind contactless, rețeaua de bancomate se micșorează. Această evoluție sugerează o migrare accelerată către soluțiile digitale, care oferă o scalabilitate și o flexibilitate sporite în comparație cu gestionarea infrastructurii fizice a bancomatelor.
Accesibilitatea numerarului, o problemă de interes public
Situația accesului la numerar variază semnificativ între zonele urbane și cele rurale, insulare sau montane. Închiderea unui bancomat într-un sat poate însemna deplasări de zeci de kilometri, transport limitat și o dependență sporită de programul sucursalelor bancare. Problema nu se rezumă doar la numărul total de aparate, ci vizează distanța, timpul necesar, accesibilitatea fizică și costul implicit al retragerii. De asemenea, depunerea numerarului de către mici comercianți poate deveni problematică în absența unor sucursale bancare convenabile, crescând costurile și riscurile asociate transportului și păstrării sumelor fizice.
Propunerea europeană vine în acest context, solicitând statelor membre ale Zonei Euro să monitorizeze atât acceptarea numerarului, cât și accesul pe întreg teritoriul, utilizând indicatori comuni. Autoritățile ar urma să intervină prin măsuri specifice în cazul apariției unor deficiențe, scopul fiind definirea momentului în care deciziile comerciale cumulată generează o problemă de interes public.
Plata cash, o formă de incluziune și autonomie
Dincolo de aspectele logistice și economice, numerarul rămâne o formă esențială de incluziune financiară și autonomie personală. Persoanele vârstnice, cei fără cont bancar, persoanele cu dizabilități, minorii sau cei care nu dispun de tehnologia necesară pentru plățile digitale pot depinde în mare măsură de numerar. De asemenea, gestionarea unui buget prin sume fizice împărțite pe zile sau categorii poate fi mai facilă pentru persoanele cu venituri instabile.
Numerarul oferă, totodată, o dimensiune importantă de viață privată, permițând tranzacții discrete, fără necesitatea unei autentificări complexe, a unei conexiuni la internet sau a unei urme detaliate care poate fi analizată ulterior în scopuri comerciale. Acest avantaj, deși nu transformă plățile în numerar într-un spațiu lipsit de reguli, subliniază importanța libertății de plată și a protecției vieții private.
Sursa: Playtech.ro