Conform Playtech.ro: Personalizare pe piața financiară: O sabie cu două tăișuri
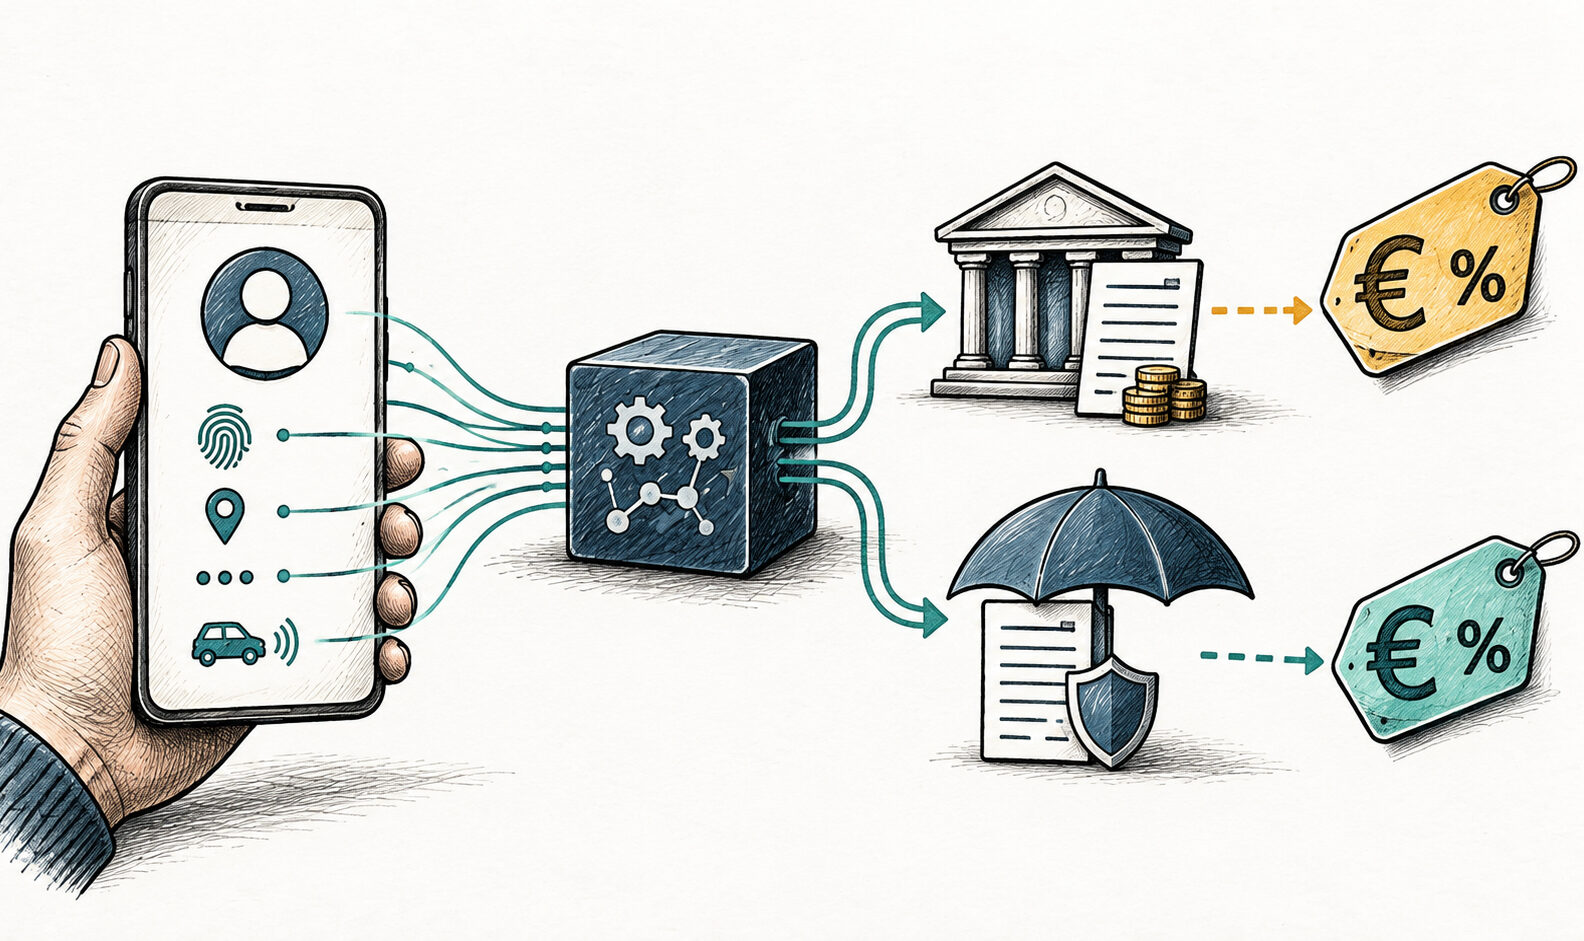
Inovațiile în personalizarea comercială promit oferte adaptate, dar ridică semne de întrebare în domeniul financiar. Algoritmii pot estima sensibilitatea clienților la preț și pot oferi discounturi minime pentru conversie, creând diferențe de costuri între persoane cu risc similar. În sectorul serviciilor financiare, această optimizare trebuie separată clar de evaluarea bonității și explicată consumatorilor, pentru a evita percepția discriminării.
Bonitate și reglementări: Cadrul european în tranziție
Evaluarea bonității în creditarea bancară europeană se bazează, conform normelor, pe informații relevante și corecte despre situația financiară a solicitantului. Directiva europeană privind creditele de consum impune ca această analiză să excludă date sensibile și informații din rețelele sociale. Statele membre au transpus deja aceste prevederi, iar noile măsuri sunt în vigoare din noiembrie 2026. Cu toate acestea, practica specifică poate varia între țări și tipuri de creditori, într-un cadru de tranziție.
Utilizarea unei variabile, chiar și atunci când este legală, necesită o justificare solidă. Dacă un model constată o corelație între utilizatorii unui anumit sistem de operare și un istoric bun de rambursare, instituția financiară trebuie să demonstreze robustetea, relevanța și proporționalitatea acestui semnal. O simplă corelație nu oferă, prin ea însăși, o explicație acceptabilă pentru un consumator care se confruntă cu costuri mai mari.
Asigurări telematice și protecția datelor
În sectorul asigurărilor auto, tehnologia telematică oferă o perspectivă directă asupra comportamentului șoferilor. Senzorii din smartphone-uri pot monitoriza viteza, accelerația, frânarea, virajele, orele de condus și distanța parcursă. Acest instrument nu mai este doar un indiciu al statutului economic, ci devine un observator al conduitei. Polițele bazate pe utilizare pot recompensa șoferii prudenți, oferind tarife mai apropiate de riscul individual real.
Această monitorizare ridică însă întrebări complexe. Dispozitivul trebuie să facă distincția între șofer și pasager, între un drum periculos și un stil de condus agresiv, sau între o manevră de evitare și o frânare neglijentă. Informațiile despre locație pot dezvălui locuri de muncă, vizite medicale, practici religioase sau relații personale. Clienții pot accepta monitorizarea pentru a beneficia de reduceri, fără a înțelege pe deplin durata stocării datelor și cine are acces la ele.
Autoritatea Europeană pentru Asigurări și Pensii Ocupaționale avertizează că, deși inteligența artificială poate îmbunătăți evaluarea riscurilor în asigurări, ea poate duce și la creșterea primelor sau chiar la reducerea accesului pentru persoanele vulnerabile sau cu risc ridicat. Segmentarea tot mai fină a clienților, bazată pe un volum mare de date, poate diminua rolul tradițional al asigurării – acela de a împărți riscul într-un grup larg.
Regulamentul european privind inteligența artificială clasifică sistemele utilizate pentru evaluarea bonității, precum și cele pentru evaluarea riscului și stabilirea prețurilor în asigurările de viață și sănătate, ca fiind cu risc ridicat. Această clasificare impune cerințe stricte privind datele, gestionarea riscului, documentația, supravegherea umană, acuratețea și auditabilitatea. În cazul asigurărilor auto, încadrarea specifică a sistemelor telematice poate depinde de funcția lor exactă și de alte reglementări aplicabile.
Sursa: Playtech.ro